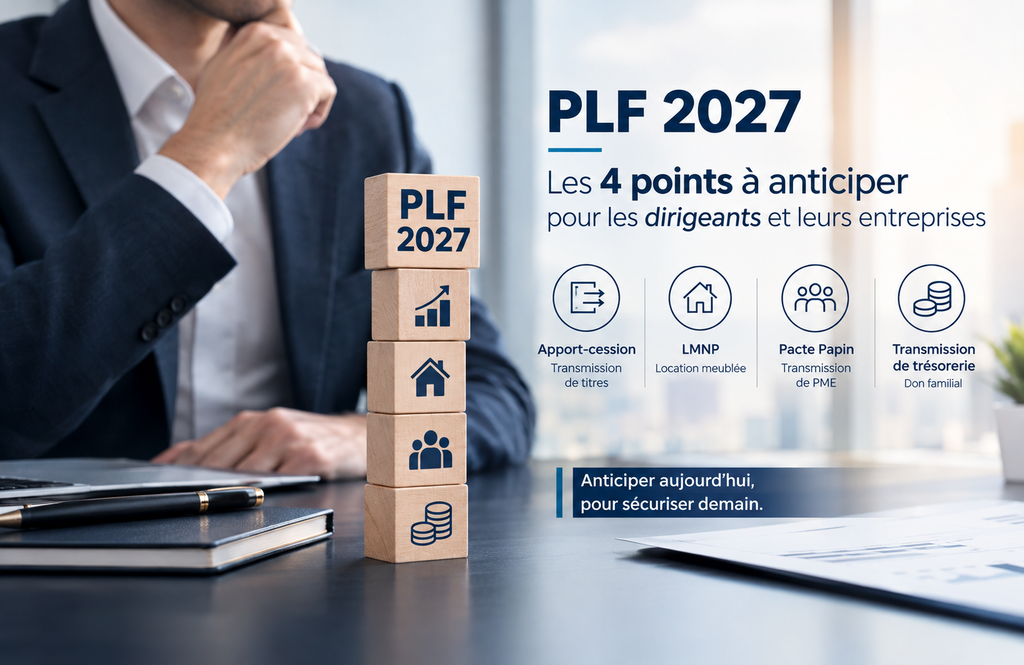
Le projet de loi de finances pour 2027 (PLF 2027), enregistré sous le numéro de texte 3210 à l’Assemblée
nationale depuis le 1er octobre 2026, marque un tournant majeur pour la politique fiscale française. Dans un
contexte de redressement soutenu des comptes publics, le Gouvernement présente des réformes profondes
qui révisent la fiscalité patrimoniale, la gestion d’entreprise et les leviers d’investissement.
Face à ces mutations fiscales d’une complexité accrue, le Cabinet 2H Expertise se positionne aux côtés
des dirigeants, investisseurs et TPE/PME pour transformer ces contraintes réglementaires en opportunités stratégiques.
1. Fiscalité des Particuliers et du Patrimoine : Arbitrages Stratégiques avec 2H Expertise
Le volet patrimonial du PLF 2027 ferme plusieurs schémas historiques d’optimisation tout en ouvrant une
fenêtre d’opportunité temporaire sur la transmission de liquidités.
Un coup de rabot sévère sur les indemnités de rupture
Régies par l’article 80 duodecies du CGI, les indemnités de licenciement et de rupture conventionnelle
bénéficiaient jusqu’à présent d’un plafond d’exonération allant jusqu’à 6 PASS. L’article 2 du projet de loi
remplace ce barème par un plafond d’exonération unique fixé à 1 PASS (48 060 € pour 2026). Cette mesure
concerne les licenciements, ruptures conventionnelles, PSE, départs en retraite et cessations forcées de
fonctions des mandataires sociaux.
Fin de la « purge » des plus-values en apport-cession (Article 150-0 B ter)
Mesure phare pour les chefs d’entreprise : l’article 5 met un terme à la neutralisation des plus-values lors des
donations ou successions de titres issus d’un apport-cession. Toute transmission à titre gratuit rend la
plus-value immédiatement imposable au taux global de 31,4 %. En cumulant cet impôt avec les droits de
mutation, la pression fiscale effective peut dépasser 75 % de la valeur transmise. Dispositif applicable aux
transmissions réalisées depuis le 1er octobre 2026 (étalement sur 5 ans possible via l’Art. 1681 G).
Location Meublée Non Professionnelle (LMNP) : Amortissement plafonné
L’article 7 limite la déduction des amortissements pendant la durée de détention à 2,5 % par an et 7 000 € par
foyer fiscal (1,5 % et 5 000 € pour les meublés de tourisme). Les amortissements non déduits après 2027 du
fait du plafond sont définitivement perdus.
Dons de sommes d’argent : Opportunité temporaire de 6 mois
Du 1er janvier au 30 juin 2027, l’article 4 relève le plafond d’exonération des dons familiaux (Art. 790 G) à 50
000 € et instaure une taxation réduite à 6 % pour les dons en numéraire aux enfants, petits-enfants ou
neveux/nièces jusqu’à 100 000 € (5 % si 1,1 % est versé à un organisme d’aide aux personnes en difficulté).
■ L'Accompagnement 2H Expertise sur le Patrimoine du Dirigeant
- Audit d'Apport-Cession : Analyse des holdings existantes et restructuration personnalisée des schémas de transmission.
- Optimisation LMNP : Re-modélisation de vos rendements locatifs et étude des arbitrages d'actifs immobiliers.
- Ingénierie des Donations : Organisation optimisée des flux de trésorerie familiale durant la fenêtre du 1er semestre 2027.
2. Fiscalité des Entreprises : Sécuriser et Dynamiser l’Investissement avec 2H Expertise
Le PLF 2027 associe rigueur budgétaire et leviers ciblés pour favoriser la transmission d’entreprises et la
modernisation industrielle.
Grandes Entreprises & Véhicules de Fonction
La contribution exceptionnelle sur les grandes entreprises (CA ≥ 1,5 Md€) est prolongée avec des taux ajustés
à 15,7 % et 31,4 %. Par ailleurs, l’article 25 redresse la base d’imposition de la TVA collectée sur les véhicules
de fonction mis à disposition contre loyer modique à la valeur normale de marché dès le 1er janvier 2027.
Le « Pacte Papin » : Faciliter la transmission d’entreprise (2027-2029)
L’article 10 crée un suramortissement de reprise de 60 % pour les microentreprises et 30 % pour les PME. En
cas de cession aux salariés, l’abattement plus-value pour départ à la retraite du dirigeant est porté à 1 000 000
€ et les droits d’enregistrement sont abaissés à 0,1 %.
Suramortissement « Industrie 4.0 » & Industrie Verte
Suramortissement de 40 % à 80 % (jusqu’à 120 % en zone AFR) pour les équipements robotiques, la
fabrication additive et les logiciels industriels acquis entre 2027 et 2029. Le crédit d’impôt C3IV est étendu aux
réseaux électriques et batteries.
■ L'Accompagnement 2H Expertise pour les Entreprises
- Ingénierie de Reprise & Cession : Structuration financière et fiscale optimale des opérations du Pacte Papin.
- Audit de Flotte Automobile : Mise en conformité des règles de TVA sur les véhicules de fonction pour écarter tout risque de redressement.
- Optimisation des Investissements : Éligibilité Industrie 4.0 et validation du C3IV pour vos projets de modernisation.
3. Procédures Fiscales et Relation de Confiance
• Avoirs en déshérence (Art. 23) : Prélèvement exceptionnel de 17 % sur les comptes inactifs conservés à la
Caisse des Dépôts au 31 décembre 2026.
• Rescrit « Silence vaut acceptation » (Art. 29) : Expérimentation accordant une valeur d’acceptation tacite à
l’absence de réponse de l’administration sous 3 mois pour les entreprises accompagnées.
L’Atout 2H Expertise : Notre cabinet rédige et sécurise vos demandes de rescrit fiscal afin de rendre vos
positions opposables à l’administration.
4. Synthèse des Mesures et Action du Cabinet 2H Expertise
| Mesure Fiscale | Article | Entrée en Vigueur | Impact & Action 2H Expertise |
|---|---|---|---|
| Apport-cession (150-0 B ter) | Art. 5 | 1er oct. 2026 | Fin de la purge. Audit immédiat des holdings par 2H Expertise. |
| Assurance-vie | Art. 6 | 1er oct. 2026 | Primes numéraire obligatoires. Mise en conformité des contrats. |
| Plafond LMNP | Art. 7 | 1er janv. 2027 | Plafond 2,5 % / 7 k€. Arbitrage et modélisation locative. |
| Dons de numéraire | Art. 4 | 1er janv. - 30 juin 2027 | Taux réduit 6 %. Planification des transmissions de trésorerie. |
| Indemnités rupture | Art. 2 | 31 déc. 2026 | Exonération 1 PASS. Revue des packages d'accompagnement. |
| TVA Flotte auto | Art. 25 | 1er janv. 2027 | Base TVA au prix de marché. Audit des loyers de mise à disposition. |
| Pacte Papin | Art. 10 | 2027 - 2029 | Suramortissement & abattement 1 M€. Structuration des reprises PME. |
| Industrie 4.0 | Art. 9 | 2027 - 2029 | Suramortissement 40 % à 120 %. Optimisation des plans de charge. |
5. Comment le Cabinet 2H Expertise Vous Accompagne
Face aux complexités et aux calendriers serrés du PLF 2027, l’attente est le principal risque. Le Cabinet 2H
Expertise propose un accompagnement sur-mesure structuré autour de 4 piliers :
1. Audit & Diagnostic Fiscaux Personnalisés : Analyse d’impact immédiate sur la situation fiscale de votre
entreprise et de votre patrimoine.
2. Ingénierie de la Transmission & du Patrimoine : Restructuration des schémas d’apport-cession,
optimisation des donations familiales et arbitrages immobiliers.
3. Accompagnement dans la Croissance & la Reprise : Mise en œuvre des dispositifs du Pacte Papin et
sécurisation des suramortissements industriels.
4. Sécurisation & Relations Administratives : Gestion des rescrits fiscaux et défense de vos intérêts lors des
audits.
Prenez une longueur d’avance sur le PLF 2027. Contactez dès aujourd’hui les équipes du Cabinet 2H
Expertise pour réaliser un bilan personnalisé et sécuriser la trajectoire de votre entreprise et de votre
patrimoine.